بهترین سررسید؛ نکات خرید و انتخاب هوشمندانه

سررسید یکی از مهمترین مفاهیمی است که در هنگام خرید یا انتخاب محصولات مالی مانند اوراق قرضه، سپردههای بانکی، یا حتی وامها باید به آن توجه ویژهای داشته باشید. انتخاب سررسید مناسب میتواند تأثیر مستقیم بر سودآوری، ریسکپذیری و حتی راحتی مالی شما داشته باشد. در این مقاله، به بررسی نکات مهم خرید و انتخاب هوشمندانه سررسید میپردازیم تا بتوانید تصمیمات مالی بهتری بگیرید.
سررسید چیست و چرا مهم است؟
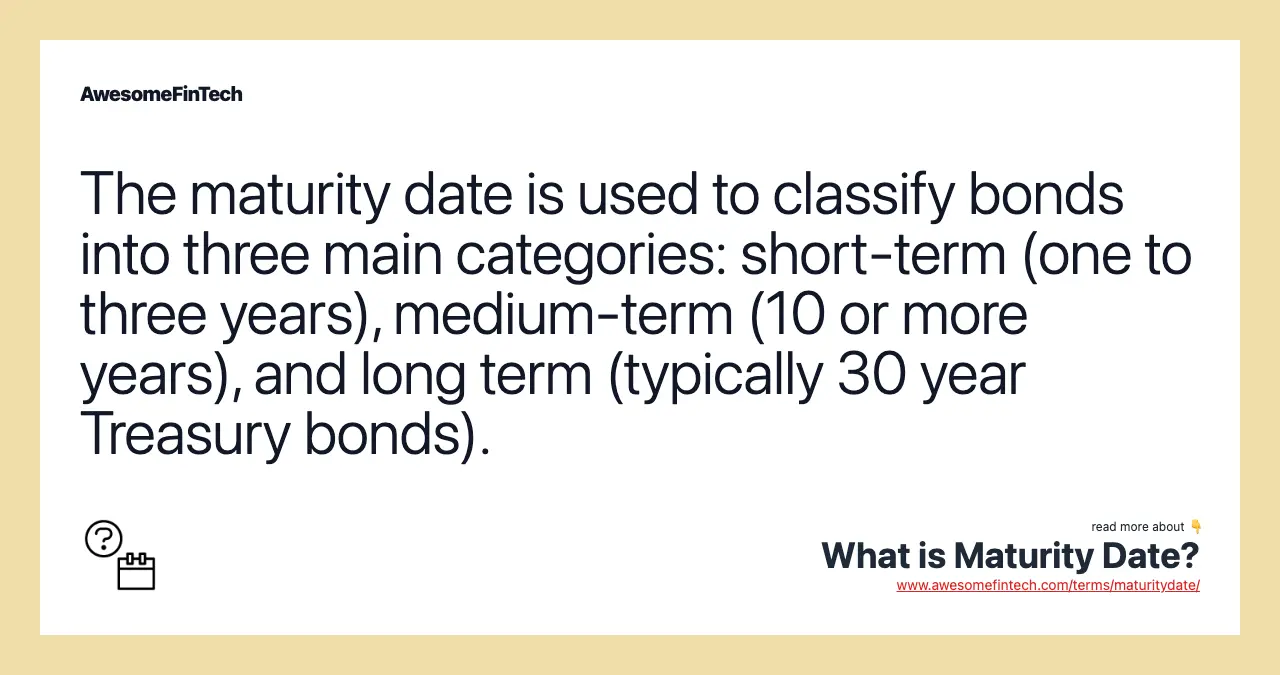
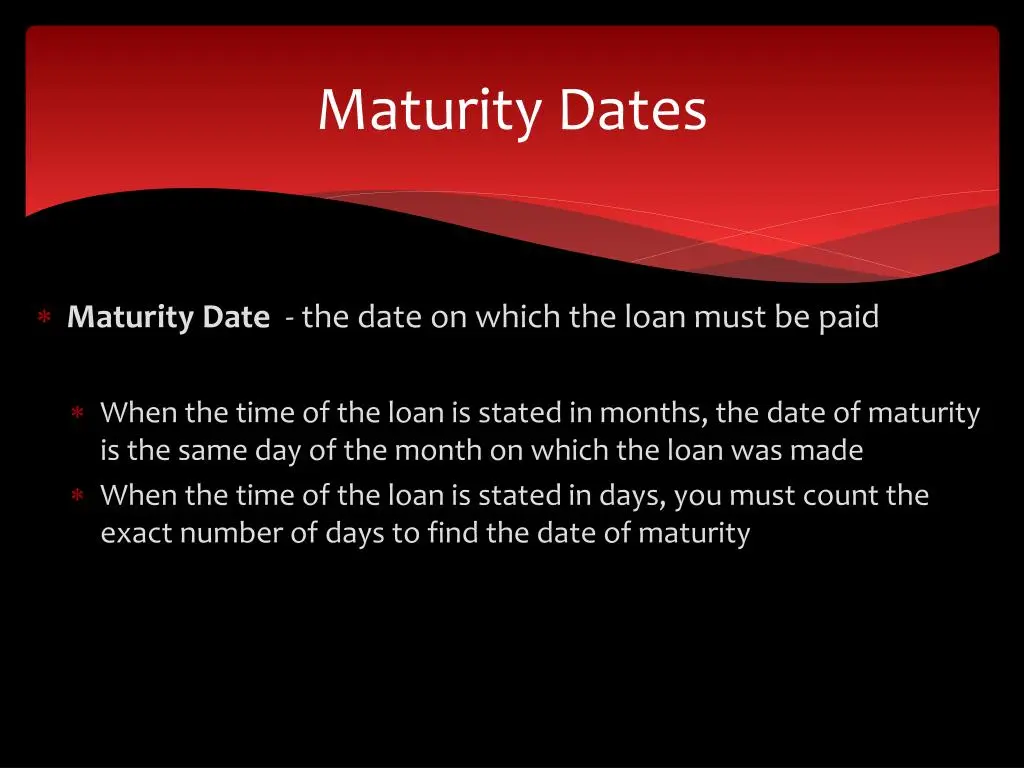
سررسید به تاریخ مشخصی گفته میشود که در آن زمان، سرمایهگذاری یا وام شما باید به پایان برسد و یا باید پرداخت نهایی انجام شود. برای مثال، در اوراق قرضه، سررسید تاریخ بازپرداخت اصل سرمایه و سود آن است. در سپردههای بانکی نیز سررسید نشاندهنده زمانی است که میتوانید به سرمایه خود دسترسی داشته و سود آن را دریافت کنید. انتخاب سررسید مناسب میتواند:
- سود شما را افزایش دهد، زیرا برخی سررسیدها سود بیشتری ارائه میدهند.
- ریسک شما را کاهش دهد، زیرا سررسیدهای کوتاهتر معمولاً کمتر تحت تأثیر نوسانات بازار هستند.
- راحتی مالی شما را بهبود بخشد، زیرا میتوانید زمان پرداخت یا دریافت پول را با نیازهای مالی خود هماهنگ کنید.
برای مثال، اگر قصد دارید سرمایهگذاری کنید و نیاز به پول در مدت کوتاهی ندارید، سررسیدهای بلندتر ممکن است سود بیشتری داشته باشند. اما اگر نیاز به نقدینگی سریع دارید، سررسیدهای کوتاهتر مناسبتر هستند.
نکات مهم در انتخاب سررسید
انتخاب سررسید مناسب نیازمند بررسی چند عامل کلیدی است:
۱. هدف مالی شما
اولین قدم در انتخاب سررسید، تعیین هدف مالی شما است. آیا میخواهید سرمایهگذاری کنید، وام بگیرید یا سپردهای با سود بالا باز کنید؟ برای مثال:
- اگر هدف شما سرمایهگذاری بلندمدت است، سررسیدهای طولانیتر مانند ۵ تا ۱۰ سال ممکن است مناسبتر باشند.
- اگر نیاز به پول در مدت کوتاهی دارید، سررسیدهای کوتاهتر مانند ۳ تا ۶ ماه بهتر است.
- در وامها، سررسید کوتاهتر میتواند هزینههای بهره را کاهش دهد، اما پرداخت ماهانه را افزایش میدهد.
۲. نرخ بهره و سود
سررسیدهای مختلف نرخ بهره یا سود متفاوتی دارند. معمولاً سررسیدهای بلندتر سود یا بهره بیشتری ارائه میدهند، اما این موضوع بستگی به شرایط بازار و نوع محصول مالی دارد. برای مثال:
- در سپردههای بانکی، سررسیدهای طولانیتر ممکن است سود بیشتری داشته باشند.
- در اوراق قرضه، سررسیدهای کوتاهتر ممکن است کمتر تحت تأثیر نوسانات بازار باشند.
همیشه قبل از انتخاب سررسید، نرخ بهره یا سود مربوطه را بررسی کنید و با سررسیدهای مشابه در بازار مقایسه نمایید.
۳. ریسکپذیری شما
سررسیدهای بلندتر معمولاً ریسک بیشتری دارند، زیرا در طول زمان ممکن است نوسانات بازار تأثیرگذار باشند. اگر ریسکپذیری شما پایین است، سررسیدهای کوتاهتر یا محصولات مالی با سررسید ثابت ممکن است مناسبتر باشند.
۴. شرایط بازار
شرایط اقتصادی و بازار مالی نیز در انتخاب سررسید تأثیرگذار هستند. برای مثال:
- در دورههای تورمی، سررسیدهای کوتاهتر ممکن است بهتر باشند، زیرا میتوانید سریعتر از افزایش قیمتها بهرهمند شوید.
- در دورههای رکود اقتصادی، سررسیدهای بلندتر ممکن است سود بیشتری داشته باشند.
به روز بودن اطلاعات بازار و مشاوره با کارشناسان مالی میتواند در این زمینه کمککننده باشد.
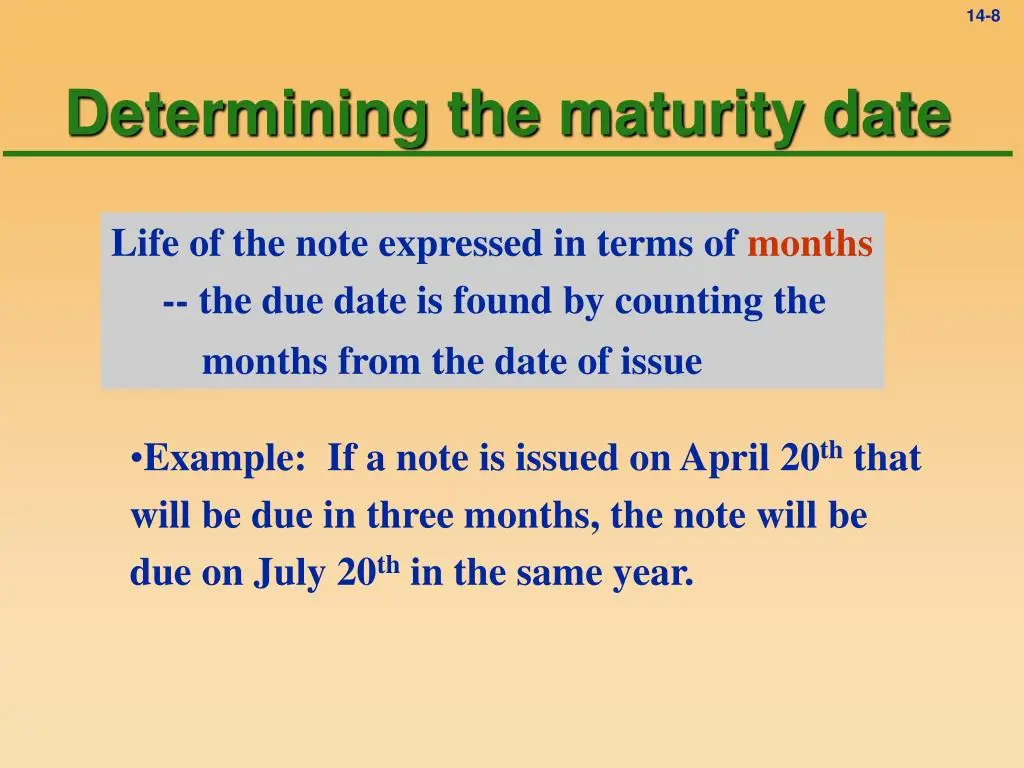
چگونه سررسید را به بهترین شکل انتخاب کنیم؟
برای انتخاب سررسید بهینه، میتوانید از روشهای زیر استفاده کنید:
۱. تحلیل نیازهای مالی خود
اولین قدم، تحلیل نیازهای مالی شما در آینده است. اگر میدانید که در چند سال آینده به پول نیاز خواهید داشت، سررسیدهای کوتاهتر یا قابل تجدید مناسبتر هستند. اما اگر سرمایهگذاری بلندمدت دارید، سررسیدهای طولانیتر میتوانند سود بیشتری داشته باشند.
۲. مقایسه محصولات مالی
همیشه قبل از انتخاب سررسید، محصولات مالی مختلف را با سررسیدهای متفاوت مقایسه کنید. برای مثال:
- در سپردههای بانکی، سررسیدهای ۶ ماهه، ۱ ساله و ۲ ساله را با یکدیگر مقایسه کنید.
- در اوراق قرضه، سررسیدهای ۳ ساله، ۵ ساله و ۱۰ ساله را بررسی کنید.
این مقایسه به شما کمک میکند تا بهترین انتخاب را بر اساس سود و ریسک داشته باشید.
۳. استفاده از ابزارهای مالی
ابزارهای مالی مانند محاسبهگرهای سود سپرده یا اوراق قرضه میتوانند در انتخاب سررسید مناسب کمک کنند. این ابزارها به شما امکان میدهند تا با وارد کردن اطلاعات مختلف، بهترین سررسید را برای شرایط مالی خود پیدا کنید.
۴. مشاوره با کارشناسان
اگر در انتخاب سررسید دچار تردید هستید، مشاوره با کارشناسان مالی یا بانکداری میتواند بسیار مفید باشد. این کارشناسان با توجه به شرایط مالی شما، بهترین سررسید را پیشنهاد میدهند.
سررسید در وامها: نکات مهم
در وامها، سررسید به مدت زمان بازپرداخت وام گفته میشود. انتخاب سررسید مناسب در وامها نیز بسیار مهم است، زیرا:
- سررسید کوتاهتر، هزینههای بهره را کاهش میدهد، اما پرداخت ماهانه را افزایش میدهد.
- سررسید بلندتر، پرداخت ماهانه را کاهش میدهد، اما هزینههای بهره کل را افزایش میدهد.
برای مثال، اگر توانایی پرداخت ماهانه بالایی دارید، سررسید کوتاهتر میتواند هزینههای کل وام را کاهش دهد. اما اگر نیاز به پرداخت ماهانه کمتر دارید، سررسید بلندتر مناسبتر است.
همچنین، در وامهای مسکن، سررسید معمولاً بین ۱۵ تا ۳۰ سال است. انتخاب سررسید مناسب در این نوع وامها میتواند تأثیر زیادی بر هزینههای کل وام داشته باشد.
نکات پایانی برای انتخاب سررسید هوشمندانه
انتخاب سررسید مناسب نیازمند بررسی دقیق شرایط مالی، نیازهای آینده و شرایط بازار است. نکات زیر میتوانند در این زمینه کمککننده باشند:
- همیشه قبل از انتخاب سررسید، نیازهای مالی خود را تحلیل کنید.
- محصولات مالی مختلف را با سررسیدهای متفاوت مقایسه کنید.
- از ابزارهای مالی و مشاوره کارشناسان استفاده کنید.
- به شرایط بازار و نرخ بهره توجه داشته باشید.
- در وامها، سررسید را با توانایی پرداخت ماهانه خود هماهنگ کنید.
با توجه به این نکات، میتوانید سررسید مناسب را برای سرمایهگذاری، سپرده یا وام خود انتخاب کنید و از بهترین شرایط مالی بهرهمند شوید. برای اطلاعات بیشتر در زمینه سرمایهگذاری و محصولات مالی، میتوانید به مقالات مرتبط در تیتر گرد مراجعه کنید.